2025年秋天,北京华贸中心商业街,一家汽车展厅悄然闭幕。
但如果你在2021年来过这里,你会记得这个展厅曾经透出一种克制的的豪华气息。那时候,这家店的工作人员会把你的名字提前打印在一张烫金卡片上,请你坐下喝杯咖啡,再聊聊一辆车。他们管自己的模式叫"一价承诺"——无论你从哪个渠道问到的价格,都和这里一样。没有砍价,没有套路。
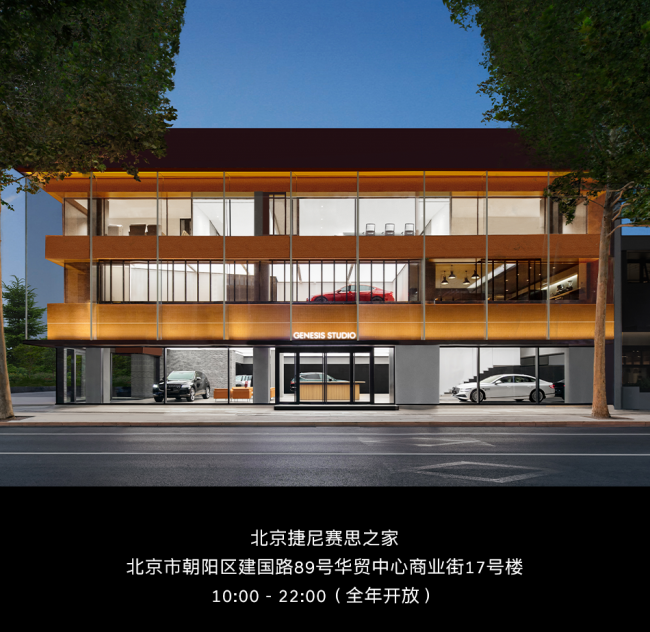
这种做法,在曾经价格倒挂、返利套利满天飞的4S店时代,是一种近乎唐吉诃德式的理想主义。
四年之后,展厅变了。这个故事的结局还没有被书写完。但它的第一幕,已经成为了一个时代的注脚——关于一种渠道模式的先行实验,关于一个品牌做了一件正确的事情,但没有获得“天时”的嘉奖。
制度与市场
要理解今天中国豪华车市场的渠道震荡,需要先回到制度本身。
4S店模式,全称"整车销售、零配件供应、售后服务、信息反馈"四位一体,起源于1990年代的欧洲,1999年前后被宝马、奔驰等品牌引入中国。这是一套为工业化大生产量身定制的渠道逻辑:品牌方负责造车,经销商负责卖车,两者之间以"授权"为契约,以"库存"为纽带,以"返利"为激励。
这套制度,在2000年代到2010年代的中国,像一架运行精准的机器。
原因简单:那是一个增量市场。2010年至2019年,中国豪华车市场从30万辆膨胀至220万辆,年均增速超过22%。在增量市场里,渠道制度几乎不可能犯错——车还没运到店,电话就已经打来了。经销商无需理解品牌,只需持续开店、持续拿货、持续返利。一张宝马或奔驰的经销商授权书,等同于一笔稳健的十年期投资。中国汽车流通协会副秘书长郎学红后来将那个时代形容为:"拿到牌照,就相当于拿到了摇钱树。"
但所有制度都在为它被设计时的市场服务。当市场改变,制度本身就变成了代价。
裂缝,从增量时代就开始
4S制度有一个内在的、从未被解决的矛盾:经销商对品牌忠诚,还是对利润忠诚?
在增量时代,这个问题不需要被回答。两者高度重叠,忠诚品牌自然带来利润。但随着市场趋于饱和,这道裂缝开始显现:
第一道裂缝,是定价权的失控。 为完成厂家下达的销量任务,经销商开始自行让利。奔驰C级、宝马5系的终端优惠,从最初的几千元一路扩大到七八万元,乃至更多。豪华品牌费尽心力建立的价格锚点,被渠道体系自己悄悄锯断。"豪华"的感知,是从一辆车的售价开始的;当这个价格不可信,溢价的根基就开始松动。
第二道裂缝,是用户的失联。 在4S制度下,经销商是品牌与用户之间唯一的接触节点。品牌不知道谁买走了它的车,不知道那个用户喜不喜欢,会不会回来。用户数据沉睡在经销商的CRM系统里,作为谈判筹码,并不属于品牌本身。当新势力品牌用App把每一个车主牢牢抓住,传统豪华品牌甚至不知道用户的生日。
第三道裂缝,是服务标准的漂移。 授权体系并不天然等于高服务——它只规定了硬件标准,无法规定服务温度。一个拿到宝马授权的经销商,可能同时运营着十家不同品牌的店,销售顾问的心思,在利润更高的那一侧。消费者不购买制度,他们购买体验。
这三道裂缝,催生了一个思考:有没有另一种方式,让品牌与用户之间,建立一种更干净、更直接的连接?
先行者的实验
大约在2021年前后,一批品牌开始用不同的方式,回答这个问题。
有的品牌选择全直营——特斯拉是最著名的先例,蔚来随后。直营模式最大的优点,是品牌控制了一切:定价、体验、数据、情绪。代价,是巨大的固定资产投入和管理复杂度。特斯拉在中国的快速扩张,是建立在其极简产品线和数字化销售效率的基础上的,很难被完整复制。
有的品牌选择代理制——介于直营和传统经销之间。品牌拥有定价权,合作伙伴作为服务终端,赚取固定代理费,不承担库存风险。这种模式的逻辑是:把渠道的"商品流通"职能,还给品牌本身,让合作伙伴专注于"用户服务"。
还有一类品牌,走了一条更复杂也更精准的路:以直营为魂,以合作伙伴为体,用统一定价作为整个渠道体系的信用基础。
2021年4月,捷尼赛思进入中国市场时,宣布了这个商业模式:无论从哪个渠道购车,所有消费者拿到的价格都一样。没有隐形优惠,没有信息不对称,没有"你多花了钱、你少花了钱"的尴尬。这是一个在当时的市场环境下的模式创新。
它意味着:不能把销量压力转移给经销商,不能用大幅让利冲量,不能为了季度数字牺牲价格体系。必须把管控做到每一个终端节点,必须让服务成为唯一的竞争变量。
这很难,但这件事是对的。
历史有时候非常残忍:一个品牌可以做了正确的事,但没有获得足够的时间。
2021年,当那个品牌带着全新渠道理念进入中国市场,它所面对的,恰好是一个即将进入最激烈竞争的市场节点。国产新能源品牌正在完成从量变到质变的临界积累,消费者的信心正在从"合资溢价"向"本土创新"迁移,整个豪华市场的竞争语境,正在从"谁的车更好"变成"谁的生态更聪明"。
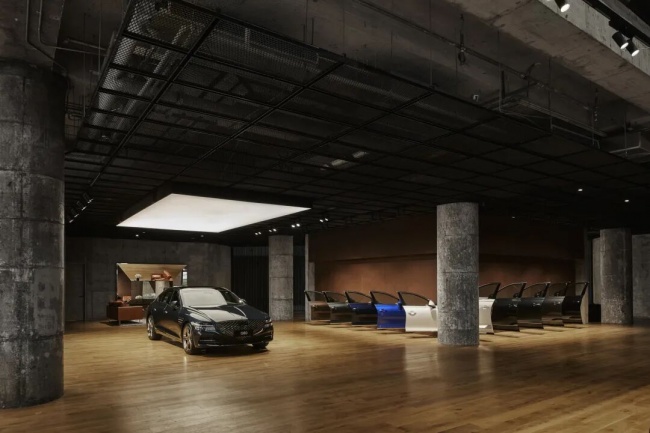
进口车市场2025年1至11月同比暴跌30%,创下近年新低。在这个背景下,一个用进口车切入市场的品牌,首先在关税结构上就比国产化的竞争对手背负了更重的成本。一辆起售价超过37万元的轿车,面对的是同价位段增长最快、竞争最激烈的战场。
而渠道逻辑本身的选择是:宁愿少开店,也要保证每一个门店的体验是可控的、可信的。
但这个选择的代价,在中国市场上被放大了。
中国消费者买豪华车的第一道门槛,不是"这个品牌好不好",而是"我在我的城市,能不能找到这家店"。 没有辐射半径,就没有心理可及性,就没有销量基础,就没有继续留在市场的理由。
这个逻辑是残酷的,它与品牌的设计基因是否优雅、产品力是否扎实、承诺是否真诚,毫无关系。
先行者的历史任务
有一类人,注定是时代的先行者,注定在主流完成转型之前,已经站在了终点线的位置上,但那时候,终点线还没有被画出来。
在汽车销售这个行业,2021年的"一价承诺"是超前的。它预见了一个正在到来的真相:在信息完全对称的时代,价格游戏只会加速品牌的消耗,服务和体验才是豪华的真实载体。
四年之后,这已经成为行业共识。
宝马在2025年的渠道战略中,明确提出"质效提升"而非"规模扩张";奔驰宣布全面整顿授权体系,重建价格管控能力;极氪用代理制杜绝库存压货,让合作伙伴专注用户服务。连一度以价格战为武器的部分新势力品牌,也开始学着说"我们不打价格战,我们只谈价值"。
没有那些曾经验证过"透明定价是可能的、直营服务是可行的、合作伙伴制是有弹性的"的品牌,这个行业的进化曲线将会更漫长、代价将会更昂贵。
整个行业,都在压强之下重组
这场渠道变局不只属于一个品牌。它是整个豪华赛道集体进入压力测试的缩影。
销量的坍塌,比预想来得更早也更猛。
2025年,BBA三强在华合计销量同比减少26万辆,跌幅12.3%,整体退回2017年水平。保时捷在华销量跌破5万辆,同比下滑26%。10家主要上市汽车经销商中,有8家业绩下滑,5家由盈转亏。超过80%的豪华品牌经销商面临新车价格倒挂——也就是说,卖出一辆车,不赚钱,甚至亏钱。
更深刻的打击,来自竞争格局的重构。
传统豪华品牌在豪华车市场的占比,从2020年的90%以上急剧萎缩至2024年的44%。失去的这46个百分点,流向了问界、蔚来、极氪、理想。中国消费者用购买行动宣告:他们对"豪华"的定义,已经不再与德国品牌高度绑定。
极氪9X连续七个月位居50万元以上大型SUV销量榜首,客单价超过53万元;蔚来2025年全年交付超过23万辆,NPS(用户净推荐值)长期居行业前列;问界M9自上市至2025年底,累计交付超过15万辆,售价超过50万元的版本,订单等待期一度超过三个月。
这不是传统豪华品牌的末日,这是整个"豪华"定义的扩容与重写。但重写的代价,由那些还没能完成自我迭代的品牌和渠道来承担。
渠道层面的震荡,以历史性的速度推进。
2025年全年,全国退网4S店近5000家,日均超过13家,创下历史纪录。仅2025年上半年,超过80家奔驰4S店终止授权;保时捷经销商缩减46家,退出比例30.7%。曾经的宝马全球首家5S店,关张后被比亚迪接手,改做腾势与方程豹。
那些最大的经销商集团,已经以肉眼可见的速度转换阵营。中升集团旗下已开出15家极氪家门店,同时拿下近50家华为智选车授权;永达集团计划将鸿蒙智行门店扩至40至50家;广汇汽车被厂家取消授权的门店多达287家,占其网络总量近40%。
门头换了,但那些有二三十年经验的销售团队、黄金地段的物业资源、对高净值客户的深度理解,都没有消失。它们只是,换了一个品牌的容器。
这是渠道的传承,也是时代的投票。
周期,不是终点,是起点
读历史,最怕把低谷看作终点。
中国豪华车市场走过了几次"这次真的要凉了"的时刻:2012年"八项规定"出台,公务消费锐减,业内一度断言高档车将进入长期萎缩;2015至2016年整体车市降速,悲观者断言"汽车市场的天花板到了";2018至2019年贸易摩擦叠加经济压力,又是一轮"豪华品牌在华神话终结"的声音。
每一次,市场都在哀鸣之后,重新找到了自己的节奏。
今天的低谷,比以往任何一次都更深——因为这次不只是需求端的周期性收缩,而是技术路线、品牌格局、渠道形态的全面重构。但也正因为如此,它的恢复,将是一次更彻底的重生,而不仅仅是反弹。
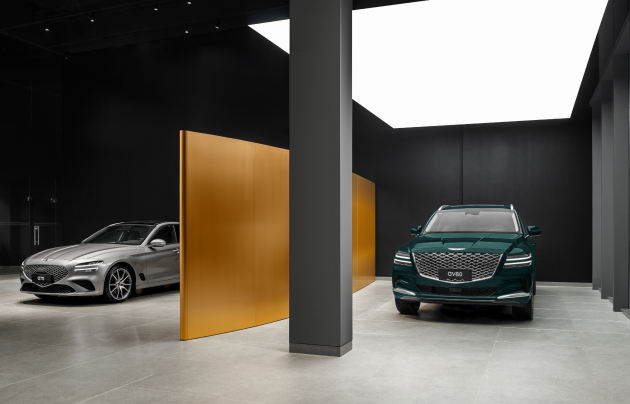
有几个数字,值得从噪音中被单独取出来看:
2024年,中国豪华车市场总规模达450万辆,是2010年的15倍。新能源豪华车销量四年间涨超12倍,首次占据豪华市场半壁江山。这不是萎缩,这是扩容后的重整。中国豪华消费的基本盘,没有消失,只是换了表达方式。
而那些被洗出去的,是特定的技术路线、特定的商业模式、特定的竞争策略,而非市场本身的需求。
对于那些愿意等待、愿意调整、愿意把今天的亏损当做学费的品牌来说,周期的低谷,是长期主义者的主场。
最后,关于那件正确的事
商业历史上,总有一些行为,在当下时刻显得代价高昂、时机错误,却在事后被证明是开了一扇门。
消费者渴望的是透明、尊重、以及一种"我没有被坑"的安全感。 这种需求,不是新势力品牌制造出来的,它一直存在于每一个曾经在4S店被磨了三个小时才谈到"最终价"的消费者心里。
今天,当整个行业都在谈"用户运营"、"透明定价"、"代理模式去库存化",这些语言背后的核心逻辑,已经与那个被误解了四年的"一价承诺"殊途同归。
先行者的代价,永远比后来者更重。但先行者的意义,也永远比后来者更深。
那家曾经用烫金卡片和一杯咖啡迎接每一位顾客的展厅,也许已经换了一种形式。但它留下的那条关于"渠道应该是什么"的问题,已经被这个行业的每一位参与者,用不同的方式,给出了自己的回答。